Domain impfkalender.de kaufen?
Wir ziehen mit dem Projekt
impfkalender.de um.
Sind Sie am Kauf der Domain
impfkalender.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain impfkalender.de kaufen?
Wann Vollkostenrechnung?
Die Vollkostenrechnung wird in der Regel eingesetzt, wenn Unternehmen einen umfassenden Überblick über ihre Kostenstruktur erhalten möchten. Sie eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable. Zudem ermöglicht sie eine genaue Kalkulation von Verkaufspreisen, da sie alle Kosten auf einzelne Produkte oder Dienstleistungen umlegt. Unternehmen, die eine genaue Kostenkontrolle anstreben oder komplexe Produktionsprozesse haben, profitieren ebenfalls von der Vollkostenrechnung. Letztendlich ist die Frage 'Wann Vollkostenrechnung?' also abhängig von den individuellen Bedürfnissen und Zielen eines Unternehmens. **
Was bringt die Vollkostenrechnung?
Die Vollkostenrechnung ermöglicht es Unternehmen, alle Kosten, sowohl fixe als auch variable, bei der Preisgestaltung ihrer Produkte oder Dienstleistungen zu berücksichtigen. Dadurch können sie sicherstellen, dass sie langfristig profitabel arbeiten und ihre Kosten angemessen decken. Zudem hilft die Vollkostenrechnung dabei, die Rentabilität einzelner Produkte oder Produktlinien zu analysieren und gegebenenfalls Anpassungen vorzunehmen. Sie bietet somit eine wichtige Grundlage für strategische Entscheidungen im Unternehmen. Letztendlich trägt die Vollkostenrechnung dazu bei, die finanzielle Stabilität und Wettbewerbsfähigkeit eines Unternehmens langfristig zu sichern. **

Ähnliche Suchbegriffe für Vollkostenrechnung
Top-Angebote
Produkte zum Begriff Vollkostenrechnung:

-
Was gehört zur Vollkostenrechnung?
Zur Vollkostenrechnung gehören alle Kosten, die bei der Produktion eines Produktes oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete, Gehälter und Abschreibungen, als auch variable Kosten wie Materialkosten und Energiekosten. Auch Gemeinkosten, die nicht direkt einem Produkt zugeordnet werden können, werden in der Vollkostenrechnung berücksichtigt. Ziel ist es, alle Kosten transparent zu machen und in die Preisgestaltung einzubeziehen, um langfristig rentable Entscheidungen treffen zu können. Letztendlich ermöglicht die Vollkostenrechnung eine umfassende Kostenanalyse und eine realistische Kalkulation der Produktionskosten. **
-
Wann Vollkostenrechnung und Teilkostenrechnung?
Wann Vollkostenrechnung und Teilkostenrechnung? Die Vollkostenrechnung eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable Kosten. Sie bietet einen umfassenden Überblick über die Gesamtkosten eines Produkts oder einer Dienstleistung. Die Teilkostenrechnung hingegen fokussiert sich nur auf die variablen Kosten und eignet sich daher besser für kurzfristige Entscheidungen, da sie einen genaueren Einblick in die Kostenstruktur eines Unternehmens ermöglicht. Es ist wichtig, die jeweiligen Stärken und Schwächen der beiden Rechnungsmethoden zu berücksichtigen und sie je nach der konkreten Entscheidungssituation einzusetzen. In vielen Fällen kann es auch sinnvoll sein, beide Methoden zu kombinieren, um ein umfassendes Bild der Kosten zu erhalten. Letztendlich hängt die Wahl zwischen Vollkostenrechnung und Teilkostenrechnung von den spezifischen Anforderungen und Zielen des Unternehmens ab. Es ist wichtig, die richtige Kostenrechnungsmethode entsprechend der jeweiligen Situation auszuwählen, um fundierte Entscheidungen treffen zu können. **
-
Was gehört alles zur Vollkostenrechnung?
Was gehört alles zur Vollkostenrechnung? Die Vollkostenrechnung umfasst sämtliche Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete und Gehälter als auch variable Kosten wie Material- und Energiekosten. Auch Gemeinkosten wie Verwaltungskosten oder Abschreibungen fließen in die Vollkostenrechnung ein. Ziel ist es, alle Kosten transparent zu machen und somit eine fundierte Grundlage für die Preisgestaltung und die Unternehmensplanung zu schaffen. **
-
Was versteht man unter Vollkostenrechnung?
Was versteht man unter Vollkostenrechnung? Die Vollkostenrechnung ist eine Methode der Kostenrechnung, bei der sämtliche Kosten, sowohl fixe als auch variable, in die Kalkulation einbezogen werden. Dabei werden alle Kosten, die für die Produktion eines Produkts oder die Erbringung einer Dienstleistung anfallen, berücksichtigt. Ziel ist es, einen genauen Überblick über die Gesamtkosten zu erhalten und somit fundierte Entscheidungen in Bezug auf Preise, Produktionsmengen und Rentabilität treffen zu können. Durch die Einbeziehung aller Kosten ermöglicht die Vollkostenrechnung eine realistische Bewertung der Wirtschaftlichkeit eines Unternehmens. **
Kann die Vollkostenrechnung zu falschen Produktentscheidungen führen?
Ja, die Vollkostenrechnung kann zu falschen Produktentscheidungen führen, da sie alle Kosten, sowohl fixe als auch variable, in die Kalkulation einbezieht. Dadurch kann es passieren, dass Produkte mit hohen Fixkosten bevorzugt werden, obwohl sie möglicherweise weniger profitabel sind als Produkte mit niedrigeren Fixkosten aber höheren variablen Kosten. Zudem kann die Vollkostenrechnung dazu führen, dass Produkte mit niedrigeren Stückkosten bevorzugt werden, obwohl sie möglicherweise eine geringere Nachfrage haben. **
Was ist der Unterschied zwischen Vollkostenrechnung und Teilkostenrechnung?
Was ist der Unterschied zwischen Vollkostenrechnung und Teilkostenrechnung? Die Vollkostenrechnung berücksichtigt alle Kosten, sowohl fixe als auch variable, die bei der Herstellung eines Produkts anfallen. Im Gegensatz dazu konzentriert sich die Teilkostenrechnung nur auf die variablen Kosten, während die fixen Kosten als Gemeinkosten behandelt werden. Dadurch liefert die Vollkostenrechnung einen umfassenderen Überblick über die Gesamtkosten, während die Teilkostenrechnung eine detailliertere Analyse der variablen Kosten ermöglicht. Die Wahl zwischen den beiden Methoden hängt von den spezifischen Anforderungen und Zielen des Unternehmens ab. **
Top-Angebote
Produkte zum Begriff Vollkostenrechnung:
-
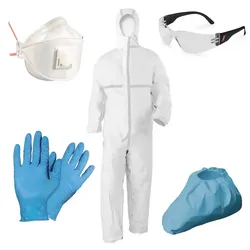
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandsfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann Vollkostenrechnung?
Die Vollkostenrechnung wird in der Regel eingesetzt, wenn Unternehmen einen umfassenden Überblick über ihre Kostenstruktur erhalten möchten. Sie eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable. Zudem ermöglicht sie eine genaue Kalkulation von Verkaufspreisen, da sie alle Kosten auf einzelne Produkte oder Dienstleistungen umlegt. Unternehmen, die eine genaue Kostenkontrolle anstreben oder komplexe Produktionsprozesse haben, profitieren ebenfalls von der Vollkostenrechnung. Letztendlich ist die Frage 'Wann Vollkostenrechnung?' also abhängig von den individuellen Bedürfnissen und Zielen eines Unternehmens. **
-
Was bringt die Vollkostenrechnung?
Die Vollkostenrechnung ermöglicht es Unternehmen, alle Kosten, sowohl fixe als auch variable, bei der Preisgestaltung ihrer Produkte oder Dienstleistungen zu berücksichtigen. Dadurch können sie sicherstellen, dass sie langfristig profitabel arbeiten und ihre Kosten angemessen decken. Zudem hilft die Vollkostenrechnung dabei, die Rentabilität einzelner Produkte oder Produktlinien zu analysieren und gegebenenfalls Anpassungen vorzunehmen. Sie bietet somit eine wichtige Grundlage für strategische Entscheidungen im Unternehmen. Letztendlich trägt die Vollkostenrechnung dazu bei, die finanzielle Stabilität und Wettbewerbsfähigkeit eines Unternehmens langfristig zu sichern. **
-
Was gehört zur Vollkostenrechnung?
Zur Vollkostenrechnung gehören alle Kosten, die bei der Produktion eines Produktes oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete, Gehälter und Abschreibungen, als auch variable Kosten wie Materialkosten und Energiekosten. Auch Gemeinkosten, die nicht direkt einem Produkt zugeordnet werden können, werden in der Vollkostenrechnung berücksichtigt. Ziel ist es, alle Kosten transparent zu machen und in die Preisgestaltung einzubeziehen, um langfristig rentable Entscheidungen treffen zu können. Letztendlich ermöglicht die Vollkostenrechnung eine umfassende Kostenanalyse und eine realistische Kalkulation der Produktionskosten. **
-
Wann Vollkostenrechnung und Teilkostenrechnung?
Wann Vollkostenrechnung und Teilkostenrechnung? Die Vollkostenrechnung eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable Kosten. Sie bietet einen umfassenden Überblick über die Gesamtkosten eines Produkts oder einer Dienstleistung. Die Teilkostenrechnung hingegen fokussiert sich nur auf die variablen Kosten und eignet sich daher besser für kurzfristige Entscheidungen, da sie einen genaueren Einblick in die Kostenstruktur eines Unternehmens ermöglicht. Es ist wichtig, die jeweiligen Stärken und Schwächen der beiden Rechnungsmethoden zu berücksichtigen und sie je nach der konkreten Entscheidungssituation einzusetzen. In vielen Fällen kann es auch sinnvoll sein, beide Methoden zu kombinieren, um ein umfassendes Bild der Kosten zu erhalten. Letztendlich hängt die Wahl zwischen Vollkostenrechnung und Teilkostenrechnung von den spezifischen Anforderungen und Zielen des Unternehmens ab. Es ist wichtig, die richtige Kostenrechnungsmethode entsprechend der jeweiligen Situation auszuwählen, um fundierte Entscheidungen treffen zu können. **
Ähnliche Suchbegriffe für Vollkostenrechnung
-
Was gehört alles zur Vollkostenrechnung?
Was gehört alles zur Vollkostenrechnung? Die Vollkostenrechnung umfasst sämtliche Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete und Gehälter als auch variable Kosten wie Material- und Energiekosten. Auch Gemeinkosten wie Verwaltungskosten oder Abschreibungen fließen in die Vollkostenrechnung ein. Ziel ist es, alle Kosten transparent zu machen und somit eine fundierte Grundlage für die Preisgestaltung und die Unternehmensplanung zu schaffen. **
-
Was versteht man unter Vollkostenrechnung?
Was versteht man unter Vollkostenrechnung? Die Vollkostenrechnung ist eine Methode der Kostenrechnung, bei der sämtliche Kosten, sowohl fixe als auch variable, in die Kalkulation einbezogen werden. Dabei werden alle Kosten, die für die Produktion eines Produkts oder die Erbringung einer Dienstleistung anfallen, berücksichtigt. Ziel ist es, einen genauen Überblick über die Gesamtkosten zu erhalten und somit fundierte Entscheidungen in Bezug auf Preise, Produktionsmengen und Rentabilität treffen zu können. Durch die Einbeziehung aller Kosten ermöglicht die Vollkostenrechnung eine realistische Bewertung der Wirtschaftlichkeit eines Unternehmens. **
-
Kann die Vollkostenrechnung zu falschen Produktentscheidungen führen?
Ja, die Vollkostenrechnung kann zu falschen Produktentscheidungen führen, da sie alle Kosten, sowohl fixe als auch variable, in die Kalkulation einbezieht. Dadurch kann es passieren, dass Produkte mit hohen Fixkosten bevorzugt werden, obwohl sie möglicherweise weniger profitabel sind als Produkte mit niedrigeren Fixkosten aber höheren variablen Kosten. Zudem kann die Vollkostenrechnung dazu führen, dass Produkte mit niedrigeren Stückkosten bevorzugt werden, obwohl sie möglicherweise eine geringere Nachfrage haben. **
-
Was ist der Unterschied zwischen Vollkostenrechnung und Teilkostenrechnung?
Was ist der Unterschied zwischen Vollkostenrechnung und Teilkostenrechnung? Die Vollkostenrechnung berücksichtigt alle Kosten, sowohl fixe als auch variable, die bei der Herstellung eines Produkts anfallen. Im Gegensatz dazu konzentriert sich die Teilkostenrechnung nur auf die variablen Kosten, während die fixen Kosten als Gemeinkosten behandelt werden. Dadurch liefert die Vollkostenrechnung einen umfassenderen Überblick über die Gesamtkosten, während die Teilkostenrechnung eine detailliertere Analyse der variablen Kosten ermöglicht. Die Wahl zwischen den beiden Methoden hängt von den spezifischen Anforderungen und Zielen des Unternehmens ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.